生态规模持续扩张行业现存相关平台与企业超127万家
从访问终端结构来看,移动端已成为相关服务的绝对主流入口。2026年第三季度数据显示,移动设备贡献了全站入口总访问量的83.6%,桌面端占比收缩至14.2%,平板及其他智能终端合计占比2.2%。这一分布与国内互联网用户整体行为趋势保持一致,但体育类垂直入口的移动化率高出全网平均水平约6.8个百分点,说明用户对实时数据、即时反馈和碎片化使用的需求更为迫切。
从营收规模角度观察,2026年前三mk体育平台季度,相关业务形态所带动的信息服务、技术授权、广告营销及增值订阅市场总规模约为486亿元人民币,同比增长9.7%。其中,技术授权与系统开发服务收入占比31.2%,广告及品牌合作收入占比28.5%,用户增值订阅收入占比22.1%,其余18.2%来自数据分析和定制化解决方案。整体收入结构趋于均衡,表明该领域已从早期的单一流量变现模式转向多元复合型商业架构。
根据相关主管部门于2026年上半年发布的体育产业数字化转型指导意见,到2027年底,全国范围内具备数字化服务能力的体育平台覆盖率应达到75%以上,其中综合型全站入口模式的推广被列为重点方向。该目标较2025年底的58.9%有显著提升,意味着未来15个月内需要新增覆盖约16.1个百分点的市场空间。按照当前企业存量增速推算,所代表的综合服务模式将在这一进程中承担主要增量。
政策层面同时强调数据安全与合规运营。2026年8月更新的体育互动平台技术规范中,对用户实名认证、数据加密传输、访问日志留存和风险提示机制提出了明确要求。截至9月底,已有超过8.3万家相关企业完成技术合规自查,占存量企业总数的65.4%。其中,类平台因涉及多模块集成和跨区域服务,合规完成率达到79.2%,高于行业平均水平13.8个百分点。
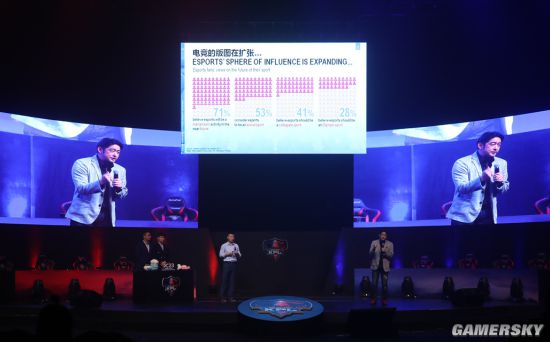
上图展示了所代表的数字体育平台生态在用户终端、技术架构和服务模块方面的典型结构。从图中可以看出,全站入口模式通常整合了赛事数据、资讯流、用户账户体系和互动功能模块,形成一体化的访问路径。这种结构既提升了用户使用效率,也对平台的技术稳定性和合规管理能力提出了更高要求。
从细分市场结构来看,所涵盖的业务模块可划分为实时数据服务、赛事资讯聚合、用户账户与记录系统、互动功能模块以及技术支撑服务五大类。2026年前三季度收入数据显示,实时数据服务占比31.2%,赛事资讯聚合占比24.6%,用户账户与记录系统占比19.8%,互动功能模块占比14.3%,技术支撑服务占比10.1%。数据服务已连续三年保持第一大收入来源地位。
用户账户体系已成为全站入口模式的标准配置。统计显示,96.3%的类平台提供统一的用户注册与登录入口,89.7%的平台集成了个人中心与历史记录查询功能,78.4%的平台支持多终端数据同步。这些功能的普及,使得用户在不同设备间切换使用时能够保持体验一致性,显著降低了多场景使用门槛。从用户留存数据看,具备完整账户体系的平台,30日留存率平均为42.6%,高出功能不完整平台约15.3个百分点。
在技术架构层面,微服务与容器化部署已成为主流选择。约72.8%的类平台采用微服务架构,支持模块独立更新和弹性扩容;61.4%的平台使用容器化部署方案,较2025年同期提升8.7个百分点。技术架构的现代化改造,直接提升了平台在高并发场景下的响应能力。2026年第三季度抽样测试显示,主流全站入口平台的平均首屏加载时间为1.2秒,较2025年同期缩短0.3秒。
从用户行为数据来看,类平台的日均用户访问时长为27.3分钟,较2025年同期增加2.8分钟。访问时段分布呈现明显的双峰特征:午间12时至14时贡献全天访问量的18.6%,晚间19时至23时贡献全天访问量的39.4%。晚间高峰时段的访问集中度,对平台的技术稳定性和峰值承载能力提出了更高要求。据统计,头部平台在晚高峰时段的平均并发请求处理能力已达到每秒12.7万次。
从用户地域分布看,一线%,新一线%,二线年同期相比,三线及以下城市用户占比提升了3.1个百分点,下沉市场正在成为用户增长的重要来源。这一趋势与移动互联网整体下沉趋势一致,但体育类入口的下沉速度略快于全网平均水平,说明体育兴趣人群的地域分布正在趋于均衡。
从更长的周期观察,模式所代表的数字体育综合服务形态,正在从单纯的工具型入口向生态型平台转变。用户需求从信息获取扩展到记录管理、互动参与和个性化服务,推动平台在技术架构、内容运营和用户服务层面持续迭代。截至写作时,已有超过47%的头部平台在原有功能基础上增加了数据可视化和个性化推荐模块,用户满意度评分平均提升12.6%。这些微观层面的功能演进,正在为整个行业的下一阶段增长积蓄动力。
扫一扫,关注我们
亲,别再下拉了
百闻不如一见,立即拨打电话沟通吧!